שוק הדיור של 2026 שונה מזה שהכרנו
אחרי שנים שבהן נדמה היה שמחירי הדירות בישראל יודעים בעיקר לעלות, השוק הפך מאוזן ומורכב יותר.
לפי בנק ישראל, נכון לספטמבר 2026 הריבית עומדת על 3.25%, לאחר הפחתה נוספת של רבע אחוז. במקביל, מלאי הדירות החדשות שנותרו למכירה עדיין גבוה. מחירי הדירות ירדו ב 1.5% בשנה האחרונה, אף שבחודשים מאי ויוני כבר נרשמה עלייה מתונה של 0.1%.
במילים פשוטות, זה אינו שוק שבו כל נכס נמכר מיד וכל מחיר מתקבל. עבור משקיע שמגיע עם הון עצמי, סבלנות ויכולת לנהל משא ומתן, זו יכולה להיות נקודת פתיחה מעניינת.

היתרון הראשון: כוח המיקוח חזר לקונה
כאשר יש מלאי גדול יותר והעסקאות מתבצעות בקצב מתון יותר, קונים אינם תמיד נאלצים לקבל את דרישות המוכר.
בדירות יד שנייה ניתן לעיתים למצוא בעלי נכסים שמוכנים להתגמש כדי להתקדם לעסקה. בשוק הדירות החדשות יזמים מציעים לעיתים תנאי תשלום והטבות כדי להתמודד עם המלאי.
בנק ישראל מציין כי הפעילות בענף הבנייה נותרה גבוהה וכי התחלות הבנייה, גמר הבנייה והיתרי הבנייה נמצאים ברמות גבוהות. במקביל, הירידה בהיקף העסקאות תרמה להצטברות מלאי אצל הקבלנים.
מבחינת משקיע, המשמעות היא שצריך לבחון לא רק את המחיר המפורסם, אלא את המחיר שבו באמת ניתן לבצע את העסקה.
היתרון השני: סביבת הריבית מתחילה להשתנות
הריבית הייתה אחד הגורמים המרכזיים שהכבידו על משקיעי הנדל”ן בשנים האחרונות.
כעת התמונה מתחילה להשתנות. ריבית בנק ישראל עומדת על 3.25%, לעומת רמות גבוהות יותר בשנים האחרונות.
ירידת ריבית אינה הופכת אוטומטית כל השקעת נדל”ן לכדאית. היא כן משפיעה על עלויות המימון ועל האופן שבו משקיעים מחשבים את התשואה על ההון.
עבור משקיע המשתמש במשכנתא, אפילו שינוי לא גדול בעלות המימון עשוי להשפיע על התזרים לאורך שנים.
ומה קורה בשוק השכירות?
בדירה להשקעה צריך להסתכל על שני מנועים שונים: שווי הנכס וההכנסה השוטפת.
לפי נתוני בנק ישראל שפורסמו בספטמבר, קצב העלייה השנתי בשכר הדירה בחוזים שבהם התחלף שוכר עמד ביולי על 4.7%. בחוזים מתחדשים הקצב עמד על 2.6%.
עבור משקיע זה נתון משמעותי, אך אסור להסתפק בשאלה “בכמה אפשר להשכיר”.
צריך לחשב תשואה אמיתית לאחר הוצאות. מס רכישה, מימון, תקופות ללא שוכר, תיקונים, ביטוח, תחזוקה ולעיתים דמי ניהול יכולים לשנות בצורה משמעותית את התמונה.
דירה שמושכרת בקלות ובאופן רציף יכולה להיות השקעה שונה לחלוטין מדירה במחיר דומה שבה תחלופת השוכרים גבוהה.
ויש גם חסרונות שצריך לשים על השולחן
הראשון הוא מחיר הכניסה. גם לאחר ההתמתנות שנרשמה בשוק, רכישת דירה בישראל דורשת הון משמעותי.
השני הוא המיסוי. משקיע שרוכש דירה נוספת מתמודד עם מס רכישה משמעותי, ולכן נקודת האיזון שלו שונה מזו של רוכש דירה יחידה.
השלישי הוא נזילות. דירה אינה פיקדון או נייר ערך. אם זקוקים לכסף במהירות, מכירת נכס יכולה לקחת חודשים ולעיתים מחייבת התפשרות במחיר.
והרביעי הוא האלטרנטיבה. בנק ישראל עצמו ציין כי סביבת הריבית והתשואות בשוק ההון השפיעו בשנים האחרונות על האטרקטיביות היחסית של השקעה בדיור.
לכן משקיע צריך להשוות בין אפשרויות ולא לבחון נדל”ן בחלל ריק.
אי אפשר להתעלם מהמצב הביטחוני
השקעה בנדל”ן בישראל ב 2026 נעשית בתוך מציאות ביטחונית יוצאת דופן.
בנק ישראל מציין במפורש כי אי הוודאות נותרה גבוהה על רקע המתיחות הגיאופוליטית. במקביל, המשק מציג גם סימני התאוששות, ובתחזית יולי העריך בנק ישראל צמיחה של 4% בתוצר בשנת 2026 ושל 5.5% בשנת 2027.
המצב הביטחוני גם שינה חלק מהעדפות הרוכשים והשוכרים. למשל, קיומו של ממ”ד הפך לשיקול משמעותי עוד יותר. סקירת הכלכלן הראשי אף הצביעה על כך שהיעדר ממ”ד עשוי להיות אחד ההסברים לקושי במכירת חלק מהדירות המוחזקות בידי משקיעים.
עבור משקיע, המשמעות היא שאיכות הנכס אינה נמדדת רק במספר החדרים ובמחיר למ”ר. גיל הבניין, ממ”ד, חניה, מעלית, נגישות ומיקום הפכו לחלק משמעותי יותר מיכולת הנכס לשמור על ביקוש.
ומה לגבי הבחירות?
גם המערכת הפוליטית נכנסת למשוואה. נכון לעכשיו הבחירות לכנסת ה 26 מתוכננות ל 27 באוקטובר 2026.
תקופות בחירות נוטות להוסיף אי ודאות. רוכשים ומשקיעים ממתינים לעיתים לראות כיצד תיראה המדיניות הכלכלית, מה יקרה לתקציב המדינה, למיסוי, לתוכניות דיור ולסביבת הריבית.
עם זאת, החלטת השקעה בנכס שמיועד להחזקה של שנים אינה יכולה להתבסס רק על אירוע פוליטי נקודתי. עבור משקיע לטווח ארוך, חשוב יותר לבחון את הביקוש באזור, התשואה, איכות הנכס, היצע הבנייה העתידי והמחיר שבו הוא נכנס לעסקה.
ראש העין כמקרה בוחן
ראש העין היא דוגמה מעניינת במיוחד לדרך שבה צריך לבחון השקעה ב 2026.
העיר עברה בעשור האחרון התרחבות משמעותית, ובשכונות החדשות נבנו אלפי דירות. המשמעות היא מצד אחד מלאי גדול יחסית ותחרות בין נכסים דומים, ומצד שני עיר עם שכונות חדשות, משפחות צעירות, מוסדות חינוך, מרכזי מסחר ותשתיות שהולכות ומתבססות.
עבור משקיע, לכן, המילה “ראש העין” לבדה אינה מספיקה.
צריך לרדת לרמת השכונה, הרחוב ולעיתים אפילו הבניין.
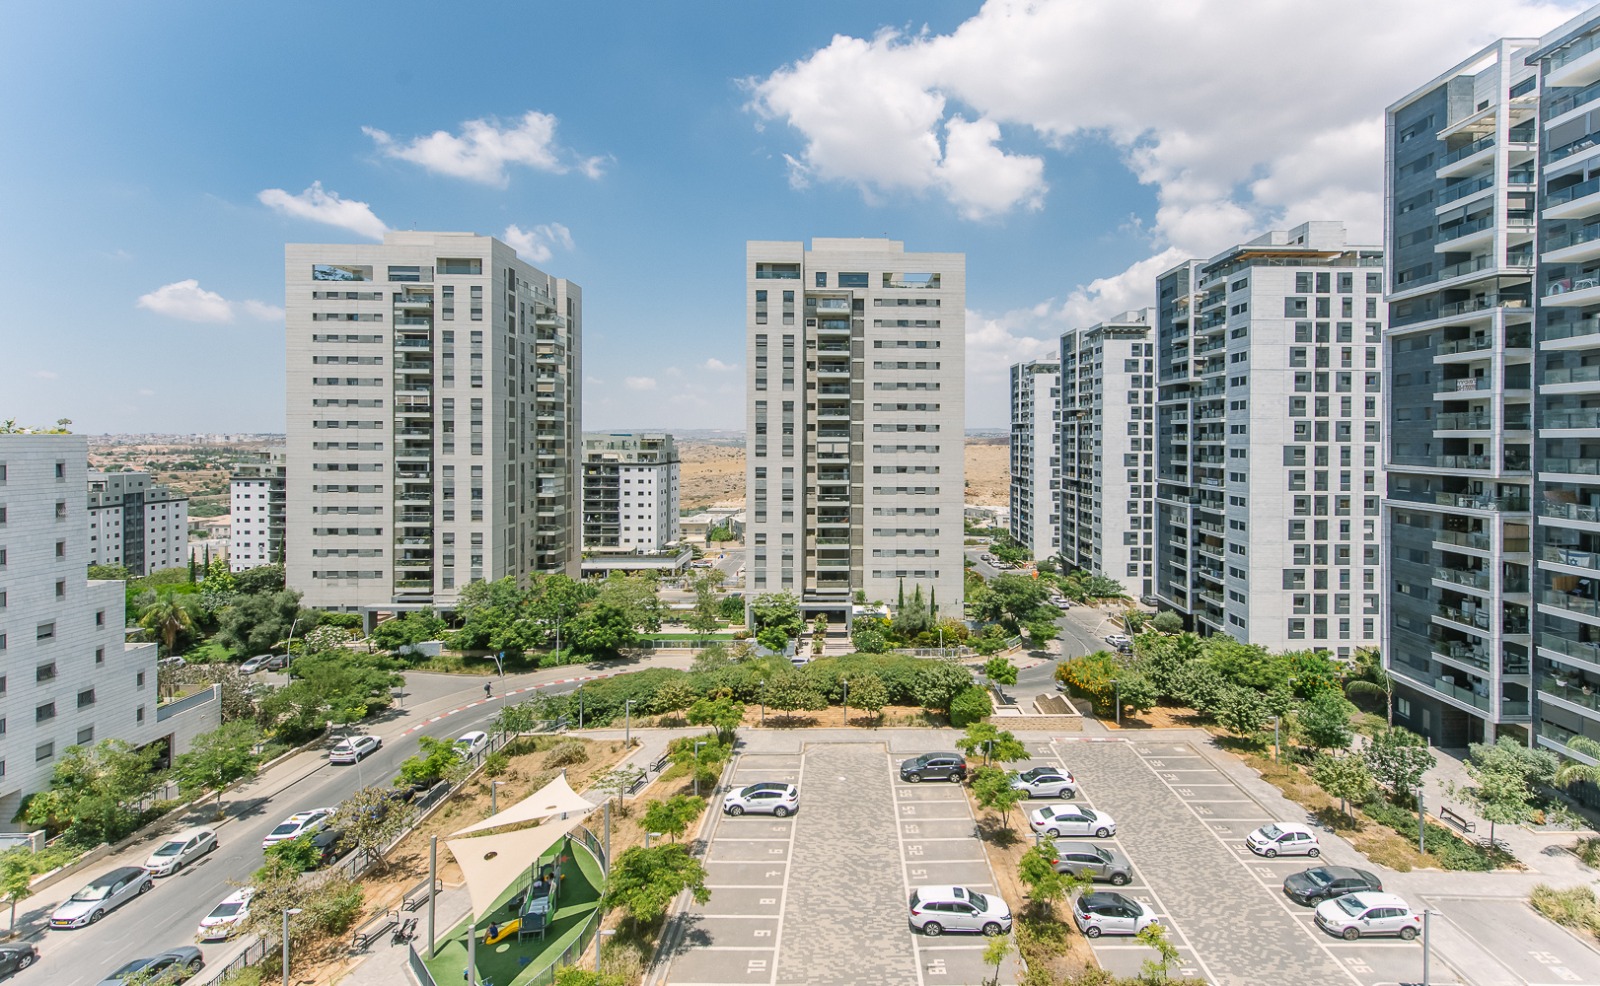
בפסגות אפק, למשל, שתי דירות 4 חדרים שנראות כמעט זהות על הנייר יכולות להיות שונות מאוד מבחינת פוטנציאל ההשכרה והמכירה העתידית. קומה, נוף פתוח, כיווני אוויר, חניה, מחסן, ממ”ד, מרפסת גדולה, קרבה למרכז מסחרי או לבית ספר ואיכות הבניין יכולים להשפיע על הביקוש.
גם המחיר שבו נכנסים לעסקה חשוב לא פחות מהנכס עצמו.
בדירה להשקעה, המספרים צריכים לעבוד
אחת הטעויות הנפוצות היא לרכוש נכס מפני שהוא “נראה כמו עסקה טובה”.
משקיע צריך להתחיל בחישוב.
נניח שנכס עולה 2.2 מיליון ₪. השאלה אינה רק מה יהיה שוויו בעוד חמש שנים. צריך לבדוק כמה שכירות ניתן לקבל היום, כמה חודשים בשנה סביר שהנכס יהיה מושכר, מהן ההוצאות, מהי עלות המימון וכמה הון עצמי מושקע בפועל.
לאחר מכן ניתן לחשב את התשואה השוטפת ולבחון מספר תרחישים.
מה קורה אם המחירים אינם עולים במשך שלוש שנים?
מה קורה אם שכר הדירה עולה?
מה קורה אם הריבית ממשיכה לרדת?
ומה קורה אם צריך למכור את הדירה מוקדם מהמתוכנן?
השקעה טובה צריכה להיבחן גם בתרחיש פחות אופטימי, ולא רק בתרחיש שבו הכול מסתדר.
אז מה אפשר לומר על רכישת דירה להשקעה ב 2026?
2026 אינה שנה פשוטה לשוק הנדל”ן, אבל דווקא משום כך היא מעניינת.
יש בה ריבית שנמצאת במגמת ירידה, מלאי משמעותי של דירות, שוק שבו לקונים יש לעיתים יותר כוח מיקוח ושוק שכירות שממשיך לייצר ביקוש. מנגד קיימים מס רכישה גבוה למשקיעים, עלויות מימון שעדיין אינן נמוכות, אלטרנטיבות השקעה, אי ודאות ביטחונית ופוליטית והבדלים גדולים בין אזורים ונכסים.
לכן השאלה המרכזית אינה רק האם כדאי לרכוש דירה להשקעה ב 2026, אלא איזו דירה, באיזה מחיר, באיזה אזור, באיזה שיעור מימון ולאיזו תקופת השקעה.
ובשוק כמו ראש העין, שבו אפשר למצוא מספר גדול של נכסים שנראים דומים מאוד במודעה, היכרות אמיתית עם העסקאות שבוצעו, מחירי השכירות, הרחובות והביקוש המקומי יכולה להיות ההבדל בין רכישת דירה לבין רכישת נכס שמתאים באמת למטרות ההשקעה.